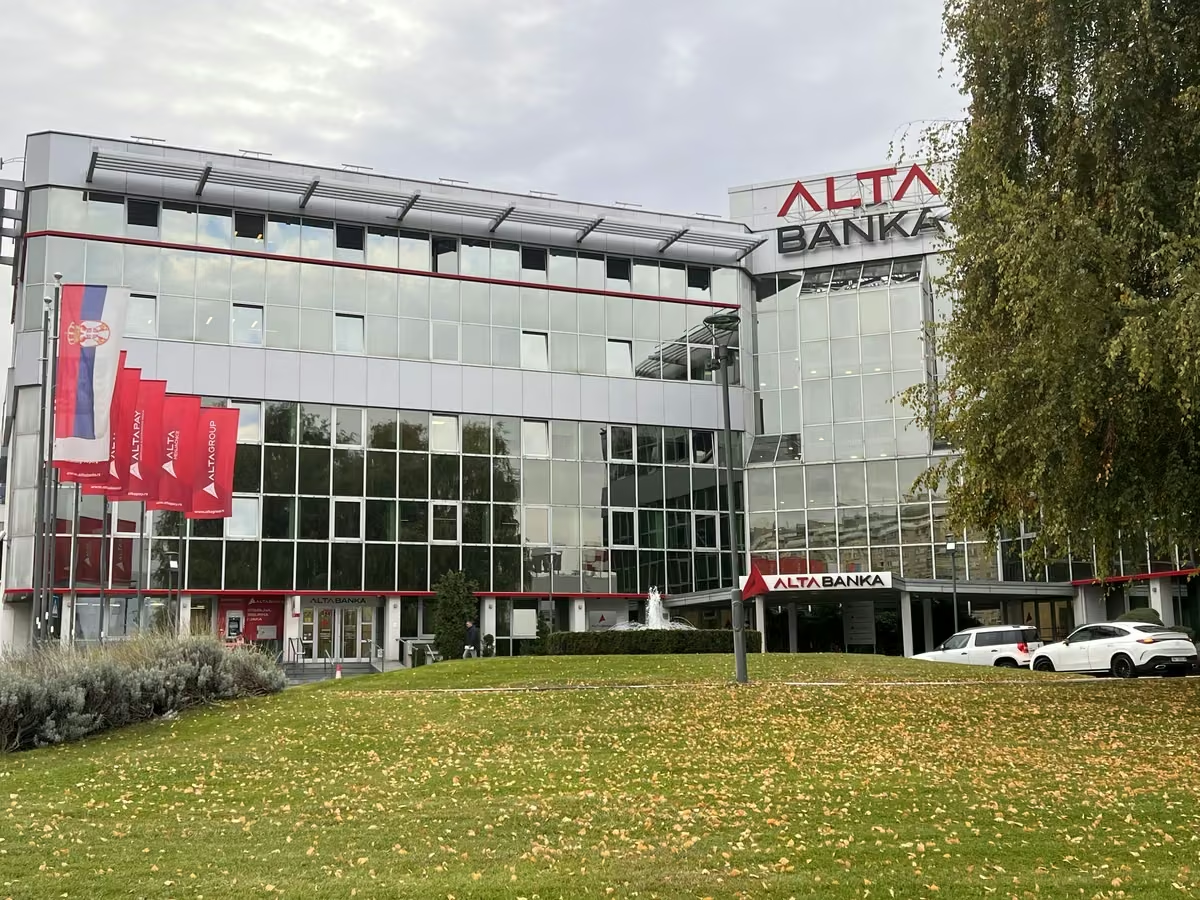
Odluka Narodne banke Srbije da oduzme dozvolu za rad ALTA banci otvorila je niz pitanja za građane i privredu koji su u toj banci imali račune, štednju ili kredite.
Dok štediše čekaju početak isplate osiguranih depozita, korisnici stambenih i gotovinskih kredita moraju da nastave sa otplatom rata, bez obzira na pokretanje stečaja.
Narodna banka Srbije je naglasila da korisnici kredita i nakon pokretanja stečaja moraju da izmiruju svoje obaveze prema banci.
Šta ako kredit preuzme druga banka?
Jedna od mogućnosti u daljem postupku jeste prenos ili prodaja kreditnog portfolija drugoj banci. U tom slučaju klijenti bi bili obaviješteni o promjeni povjerioca i novim instrukcijama za uplatu rata.
Ukoliko do toga ne dođe, naplata potraživanja nastavlja se u okviru stečajnog postupka, pod upravljanjem Agencije za osiguranje depozita.
Za korisnike kredita najvažnije je da ne prekidaju otplatu na svoju ruku i da sačekaju zvanična uputstva o tome na koji račun treba da uplaćuju naredne rate.
Ko ima pravo na isplatu do 50.000 evra?
Za građane koji su u ALTA banci imali novac na računima ili štednju primjenjuje se sistem osiguranja depozita.
Zaštićeni su ulozi fizičkih lica, preduzetnika, kao i mikro, malih i srednjih pravnih lica, do iznosa od 50.000 evra po deponentu.
Ovaj limit važi bez obzira na broj računa koje je klijent imao u banci. Dinarski depoziti isplaćuju se u dinarima, dok se devizni isplaćuju u evrima.
Agencija za osiguranje depozita najavila je da će isplata osiguranih iznosa početi najkasnije sedam radnih dana od donošenja rješenja Privrednog suda u Beogradu o otvaranju stečajnog postupka nad bankom.
Podaci o banci preko koje će se isplaćivati novac, kao i o mjestima i načinu podizanja sredstava, biće objavljeni nakon donošenja sudskog rješenja.
Šta sa novcem iznad osiguranog iznosa?
Klijenti koji su u ALTA banci imali više od 50.000 evra neće moći da računaju na to da će cjelokupan iznos biti isplaćen kroz sistem osiguranja depozita.
Za dio koji prelazi zakonski limit, kao i za potraživanja koja nisu obuhvaćena osiguranjem, neophodno je prijaviti potraživanje u stečajnom postupku. Njihova naplata zavisiće od raspoložive imovine banke i redoslijeda namirenja povjerilaca.
Zatvaranje banke ne ugrožava stabilnost sistema
Nakon odluke NBS, iz centralne banke poručeno je da je postupak pokrenut radi zaštite deponenata i drugih povjerilaca, ali i očuvanja stabilnosti finansijskog sistema.